AMLR-Checkliste 2027 für Verpflichtete
15. Oktober 2026 · 9 Minuten
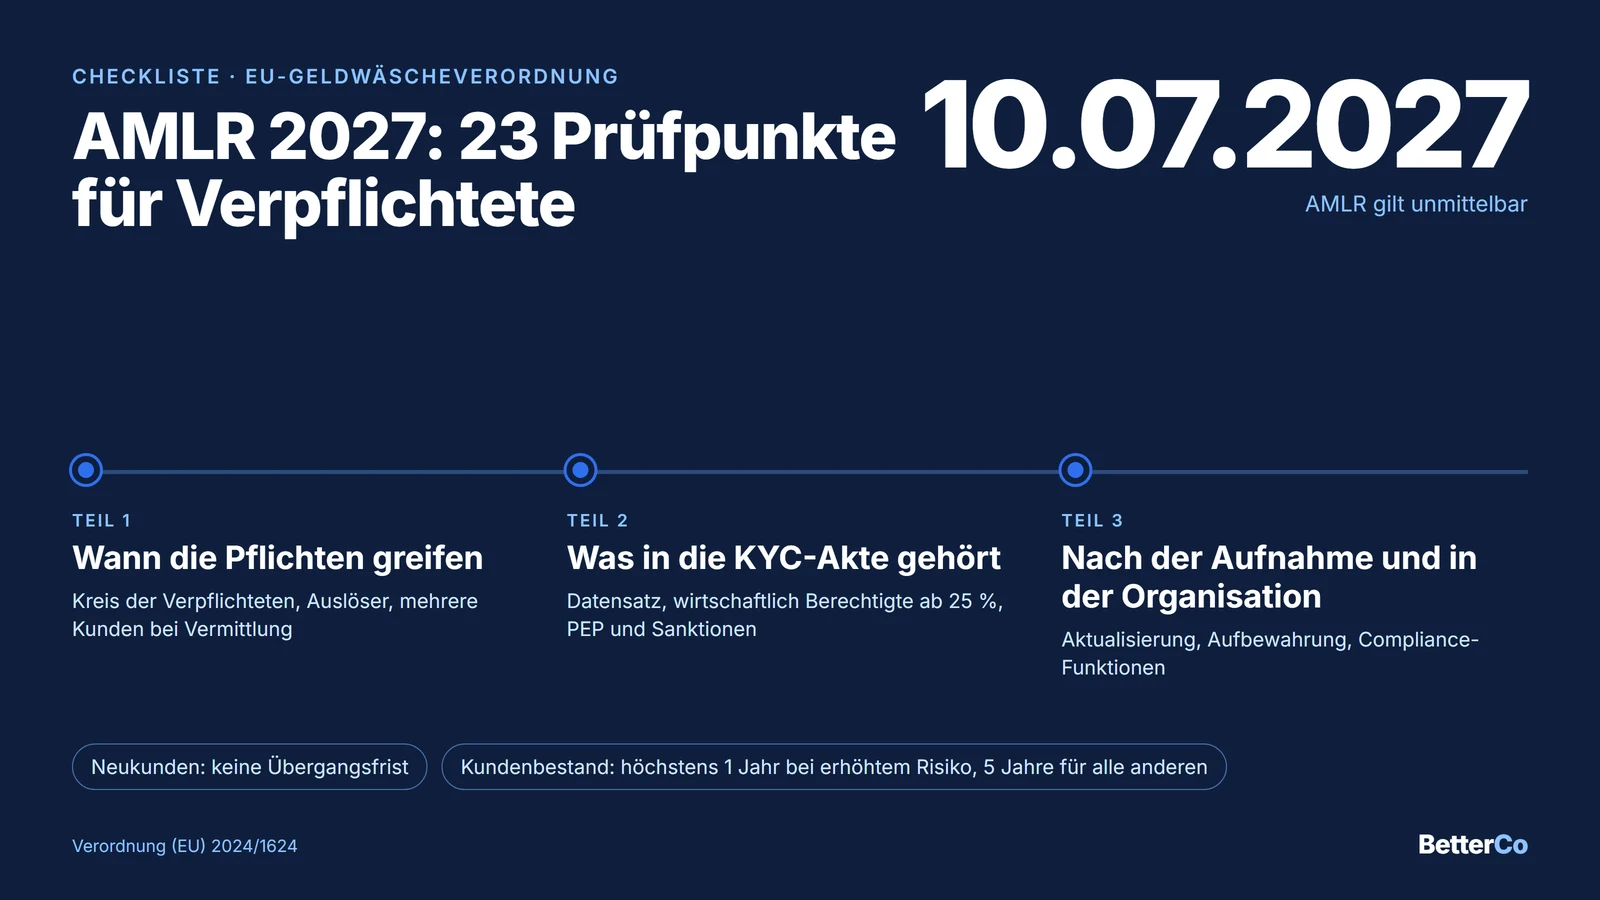
Ab dem 10. Juli 2027 gilt die EU-Geldwäscheverordnung (AMLR, Verordnung (EU) 2024/1624) unmittelbar für Verpflichtete, von Banken und Finanzdienstleistern über Notariate, Rechtsanwälte und Steuerberatung bis zu Immobilienvermittlung und Güterhandel. Sie regelt die KYC-Prüfung genauer als das Geldwäschegesetz. Für Neukunden gibt es keine Übergangsfrist. Im Kundenbestand hängt jede KYC-Akte an einer Aktualisierungs-Frist von höchstens einem Jahr bei erhöhtem Risiko und höchstens fünf Jahren für alle anderen Kunden (Art. 26 Abs. 2). Die folgende Checkliste nennt je Prüfpunkt, was Sie bis dahin prüfen sollten, mit dem Artikel der Verordnung (Rechtsstand Oktober 2026).
Das Wichtigste in Kürze
- Die AMLR gilt ab dem 10. Juli 2027 unmittelbar, für Spielervermittler und Profifußballvereine ab dem 10. Juli 2029.
- Neukunden werden ab dem ersten Tag nach den neuen Regeln geprüft.
- Im Kundenbestand richtet sich die Aktualisierung nach dem Risiko, höchstens ein Jahr bei erhöhtem Risiko und fünf Jahre für alle anderen Kunden.
- Wirtschaftlich Berechtigte werden über alle Ebenen gerechnet, bei einer Beteiligung von 25 % oder mehr.
Die Checkliste folgt dem Ablauf einer KYC-Prüfung in drei Teilen. Der erste Teil zeigt, wann die Pflichten greifen. Der zweite nennt, was in die KYC-Akte eines Kunden gehört, der dritte, was nach der Aufnahme und in der Organisation gilt. Die Prüfschritte selbst kennen Verpflichtete aus dem GwG. Sie werden aufwändiger und müssen gegenüber der Aufsicht nachgewiesen werden.
Was sich gegenüber dem GwG am stärksten ändert
| Prüfpunkt | GwG heute | AMLR ab 10. Juli 2027 |
|---|---|---|
| Schwelle für wirtschaftlich Berechtigte | mehr als 25 Prozent (§ 3 Abs. 2 GwG) | 25 % oder mehr, über alle Ebenen multipliziert (Art. 52 Abs. 1) |
| Wirtschaftlich Berechtigte | Name erheben, weitere Merkmale risikoangemessen (§ 11 Abs. 5 GwG) | Identität jedes wirtschaftlich Berechtigten überprüfen (Art. 22 Abs. 7) |
| Fiktive wirtschaftlich Berechtigte | gesetzlicher Vertreter, geschäftsführender Gesellschafter oder Partner (§ 3 Abs. 2 Satz 5 GwG) | alle Angehörigen der Führungsebene (Art. 63 Abs. 4 lit. b) |
| Aktualisierung | ohne feste Höchstfrist | höchstens ein Jahr bei erhöhtem Risiko, fünf Jahre für alle anderen Kunden (Art. 26 Abs. 2) |
Wann die Pflichten greifen
Prüfen, ob Sie verpflichtet sind. Den Kreis der Verpflichteten regelt künftig die Verordnung selbst (Art. 3). Er umfasst wie heute Kredit- und Finanzinstitute, Immobilienvermittlung und Güterhandel, ausdrücklich auch die Vermittlung von Mietverträgen ab 10.000 € Monatsmiete (Art. 3 Nr. 3 lit. d). Neu sind unter anderem Crowdfunding-Dienstleister und Kreditvermittler. Für Spielervermittler und Profifußballvereine gilt die Verordnung erst ab dem 10. Juli 2029 (Art. 90). Ob und wie weit Sie betroffen sind, klärt der AMLR-Check.
Bei rechtsberatenden Berufen das einzelne Geschäft prüfen. Notariat und Rechtsberatung sind nur bei bestimmten Geschäften verpflichtet, etwa beim Kauf von Immobilien oder Unternehmen und bei der Gründung von Gesellschaften. Neu nennt der Katalog Kryptowerte ausdrücklich (Art. 3 Nr. 3 lit. b).
Steuerberatung ist durchgängig verpflichtet. Die Verordnung nennt Steuerberater ausdrücklich, dazu jede andere Person, deren wesentliche Tätigkeit Hilfe in Steuerangelegenheiten ist (Art. 3 Nr. 3 lit. a).
Auslöser kennen. Eine Prüfung beginnt mit der Geschäftsbeziehung, bei Einzeltransaktionen ab 10.000 €, bei der Gründung von Gesellschaften unabhängig vom Wert, bei Verdacht und bei Zweifeln an früheren Angaben (Art. 19 Abs. 1). Bei einer gelegentlichen Barzahlung ab 3.000 € ist mindestens der Kunde zu identifizieren (Art. 19 Abs. 4).
Mehrere Kunden bei vermittelten Geschäften. Vermittelt eine rechtsberatende Person als einzige eine Transaktion, gelten beide Parteien als Kunden (Art. 19 Abs. 6 lit. b). Für die Immobilienvermittlung gilt dasselbe (lit. c), und beim Handel mit hochwertigen Gütern tritt der Lieferant hinzu (lit. a).
Was in die KYC-Akte eines Kunden gehört
Vollständiger Datensatz natürlicher Personen. Die KYC-Akte enthält alle Vor- und Nachnamen, Geburtsort und Geburtsdatum, alle Staatsangehörigkeiten, den Wohnsitz und, falls vorhanden, Ausweis- und Steuernummer (Art. 22 Abs. 1). Für jedes Pflichtfeld sieht der Entwurf der technischen Standards ein bestimmtes eID-Attribut vor (AMLA, Konsultationsentwurf vom 9. Februar 2026, Anhang I; Annahme steht aus).
Identität vor Beginn überprüfen. Die Verifizierung erfolgt grundsätzlich vor Begründung der Geschäftsbeziehung (Art. 23 Abs. 1). Die Verordnung lässt zwei Wege zur Wahl. Der eine ist die Vorlage eines Ausweisdokuments, der andere ein elektronisches Identifizierungsmittel auf dem Sicherheitsniveau „substanziell“ oder „hoch“ mit den einschlägigen qualifizierten Vertrauensdiensten nach eIDAS (Art. 22 Abs. 6).
Vertretung prüfen. Die für den Kunden handelnde Person wird identifiziert und auf ihre Vertretungsbefugnis geprüft (Art. 20 Abs. 1 lit. i). Das verlangt § 10 Abs. 1 Nr. 1 GwG bereits heute.
Wirtschaftlich Berechtigte über alle Ebenen rechnen. Die Schwelle sinkt von „mehr als 25 Prozent“ (§ 3 Abs. 2 GwG) auf „25 % oder mehr“ (Art. 52 Abs. 1). Entlang einer Kette werden die Anteile multipliziert und parallele Stränge addiert; Eigentum und Kontrolle werden nebeneinander geprüft (Art. 51–54).
Ein Beispiel zeigt den Unterschied. An der fiktiven Muster GmbH hält Frau A 40 Prozent und eine Holding GmbH 60 Prozent, und an der Holding hält Herr B die Hälfte. Nach dem GwG zählt Herr B nur, wenn er die Holding kontrolliert (§ 3 Abs. 2 GwG), und mit 50 Prozent ohne weitere Rechte tut er das in der Regel nicht. Nach der AMLR kommt er auf 60 mal 50 Prozent, also 30 Prozent, und ist wirtschaftlich Berechtigter.
Alle wirtschaftlich Berechtigten verifizieren. Künftig ist die Identität jedes wirtschaftlich Berechtigten mit angemessenen Maßnahmen zu überprüfen (Art. 20 Abs. 1 lit. b, Art. 22 Abs. 7).
Fiktive wirtschaftlich Berechtigte bestimmen. Lässt sich niemand ermitteln, treten alle Angehörigen der Führungsebene an die Stelle des wirtschaftlich Berechtigten (Art. 63 Abs. 4 lit. b).
Registerauszug und Registerabfrage. Bei jeder neuen Geschäftsbeziehung mit einer Gesellschaft gehört ein Registrierungsnachweis oder ein aktueller Auszug in die KYC-Akte (Art. 23 Abs. 4), wie heute nach § 12 Abs. 3 GwG. Zusätzlich überprüfen Verpflichtete die Angaben zu wirtschaftlich Berechtigten durch Abfrage des Transparenzregisters (Art. 22 Abs. 7 UAbs. 2).
Abweichungen binnen 14 Tagen melden. Weichen die eigenen Erkenntnisse vom Register ab, ist das binnen 14 Kalendertagen zu melden, mit Begründung (Art. 24 Abs. 1). Für Erkenntnisse aus der Rechtsberatung gilt eine Ausnahme (Art. 24 Abs. 4).
Fünf Angaben zum Zweck. Statt einer Zeile Freitext verlangt die Verordnung fünf Angaben zu jeder Geschäftsbeziehung, darunter die Herkunft der Mittel (Art. 25).
PEP-Kreis erweitern. Als wichtiges öffentliches Amt gelten auch Leitungen regionaler und lokaler Behörden ab 50.000 Einwohnern (Art. 2 Nr. 34). Zu prüfen sind Kunde, wirtschaftlich Berechtigte und die Person, für die gehandelt wird (Art. 20 Abs. 1 lit. g). Bei einem Treffer sind die Zustimmung der Führungsebene, die Ermittlung der Mittel- und Vermögensherkunft und eine verstärkte Überwachung Pflicht (Art. 42 Abs. 1).
Sanktionsprüfung als Sorgfaltspflicht. Der Abgleich mit Sanktionslisten wird Teil der Sorgfaltspflichten (Art. 20 Abs. 1 lit. d) und wird risikobasiert wiederholt (Art. 26 Abs. 4).
Reputation bewerten. Die Reputation von Kunde und wirtschaftlich Berechtigten ist eine verbindliche Risikovariable (Art. 20 Abs. 2, Anhang I). Die Methode wählt der Verpflichtete, und den Rahmen setzt der Datenschutz (Art. 76).
Risikoeinstufung belegen. Den Umfang der Prüfung bestimmen die Risikovariablen und Risikofaktoren der Anhänge I bis III, und die Angemessenheit ist der Aufsicht jederzeit nachzuweisen (Art. 20 Abs. 2 und 4). Bei komplexen oder ungewöhnlich großen Transaktionen ist eine verstärkte Prüfung Pflicht (Art. 34 Abs. 2).
Was nach der Aufnahme und in der Organisation gilt
Aktualisierungs-Frist je KYC-Akte festlegen. Die Verordnung erlaubt höchstens ein Jahr bei erhöhtem Risiko und höchstens fünf Jahre für alle anderen Kunden. Innerhalb dieser Grenzen richtet sich der Abstand nach dem Risiko der Geschäftsbeziehung (Art. 26 Abs. 2).
Kundenbestand risikobasiert analysieren. Einen Stichtag für den Kundenbestand gibt es nicht, denn die Aktualisierung folgt den Fristen aus Art. 26 Abs. 2. Wie tief geprüft wird, bestimmt das Risiko. Ob eine KYC-Akte mit wenig oder viel Aufwand auf den neuen Stand kommt, entscheidet die vorhandene Datenqualität.
Sorgfaltsunterlagen aufbewahren. Aufzubewahren sind Kopien aller Unterlagen aus der Sorgfaltsprüfung einschließlich der Daten aus elektronischer Identifizierung (Art. 77 Abs. 1). Lässt sich die Sorgfaltspflicht nicht erfüllen, unterbleibt die Geschäftsbeziehung, eine bestehende wird beendet, und eine Verdachtsmeldung ist in Betracht zu ziehen (Art. 21 Abs. 1).
Auskunft über fünf Jahre geben können. Verpflichtete beantworten vollständig und schnell, ob in den vergangenen fünf Jahren eine Geschäftsbeziehung zu bestimmten Personen bestand (Art. 78).
Compliance-Funktionen, Risikoanalyse und KI regeln. Ein Mitglied der Leitung ist als Compliance-Manager verantwortlich, ein Compliance-Officer führt das Tagesgeschäft (Art. 11). Die unternehmensweite Risikoanalyse stützt sich auf sechs vorgegebene Eingangsgrößen (Art. 10). Automatisierte Entscheidungen und KI-Systeme sind erlaubt, wenn Entscheidungen über Aufnahme, Ablehnung und Prüftiefe einem sinnvollen menschlichen Eingreifen unterliegen und der Kunde eine Erklärung erhalten kann (Art. 76 Abs. 5).
Welche Punkte für Ihr Unternehmen gelten, zeigt der AMLR-Check. Die Rechtslage je Prüfschritt im Vergleich mit dem GwG steht in der Rechtslandkarte zu AMLR und eIDAS, und wie sich das Onboarding ab 2027 ändert, beschreibt das Whitepaper zur AMLR.
Häufige Fragen
Müssen alle Bestandskunden bis zum 10. Juli 2027 neu geprüft werden?
Nein. Einen Stichtag für den Kundenbestand nennt die Verordnung nicht. Jede KYC-Akte wird innerhalb der Höchstfristen aus Art. 26 Abs. 2 aktualisiert, ein Jahr bei erhöhtem Risiko und fünf Jahre für alle anderen Kunden, und wie tief geprüft wird, bestimmt das Risiko.
Ersetzt eine Prüfung nach heutigem GwG die spätere Aktualisierung?
Nein. Die Aktualisierung nach Art. 26 Abs. 2 misst die KYC-Akte an den Anforderungen der Verordnung, etwa am Datensatz nach Art. 22 Abs. 1. Eine Prüfung nach heutigem Recht verkleinert die spätere Aktualisierung, sie ersetzt sie aber nicht.
Was ändert sich bei wirtschaftlich Berechtigten am stärksten?
Die Anteile werden über jede Ebene multipliziert und addiert, und die Schwelle liegt bei 25 % oder mehr (Art. 52 Abs. 1). Außerdem ist die Identität jedes wirtschaftlich Berechtigten zu überprüfen (Art. 22 Abs. 7).
Ab wann gilt die AMLR für Profifußballvereine?
Für Spielervermittler und Profifußballvereine gilt die Verordnung ab dem 10. Juli 2029 (Art. 90).
Was BetterCo bei diesen Prüfschritten tut
BetterCo führt neue Kunden durch einen Fragebogen nach Segment und Rechtsform und ruft Handelsregister und Transparenzregister ab. KI liest Gesellschafterliste, Registerauszug und Transparenzregisterauszug und hält zu jeder Angabe Seite und Wortlaut fest; daraus ermittelt BetterCo die wirtschaftlich Berechtigten über alle Ebenen. BetterCo gleicht Kunden und wirtschaftlich Berechtigte mit PEP- und Sanktionslisten ab und dokumentiert jede Prüfung mit Audit-Trail. Für den Kundenbestand importiert BetterCo bestehende KYC-Akten und bewertet sie vorab. Jede KYC-Akte erhält einen Prüfweg, und Ihr Team entscheidet.
Ähnliche Beiträge
-
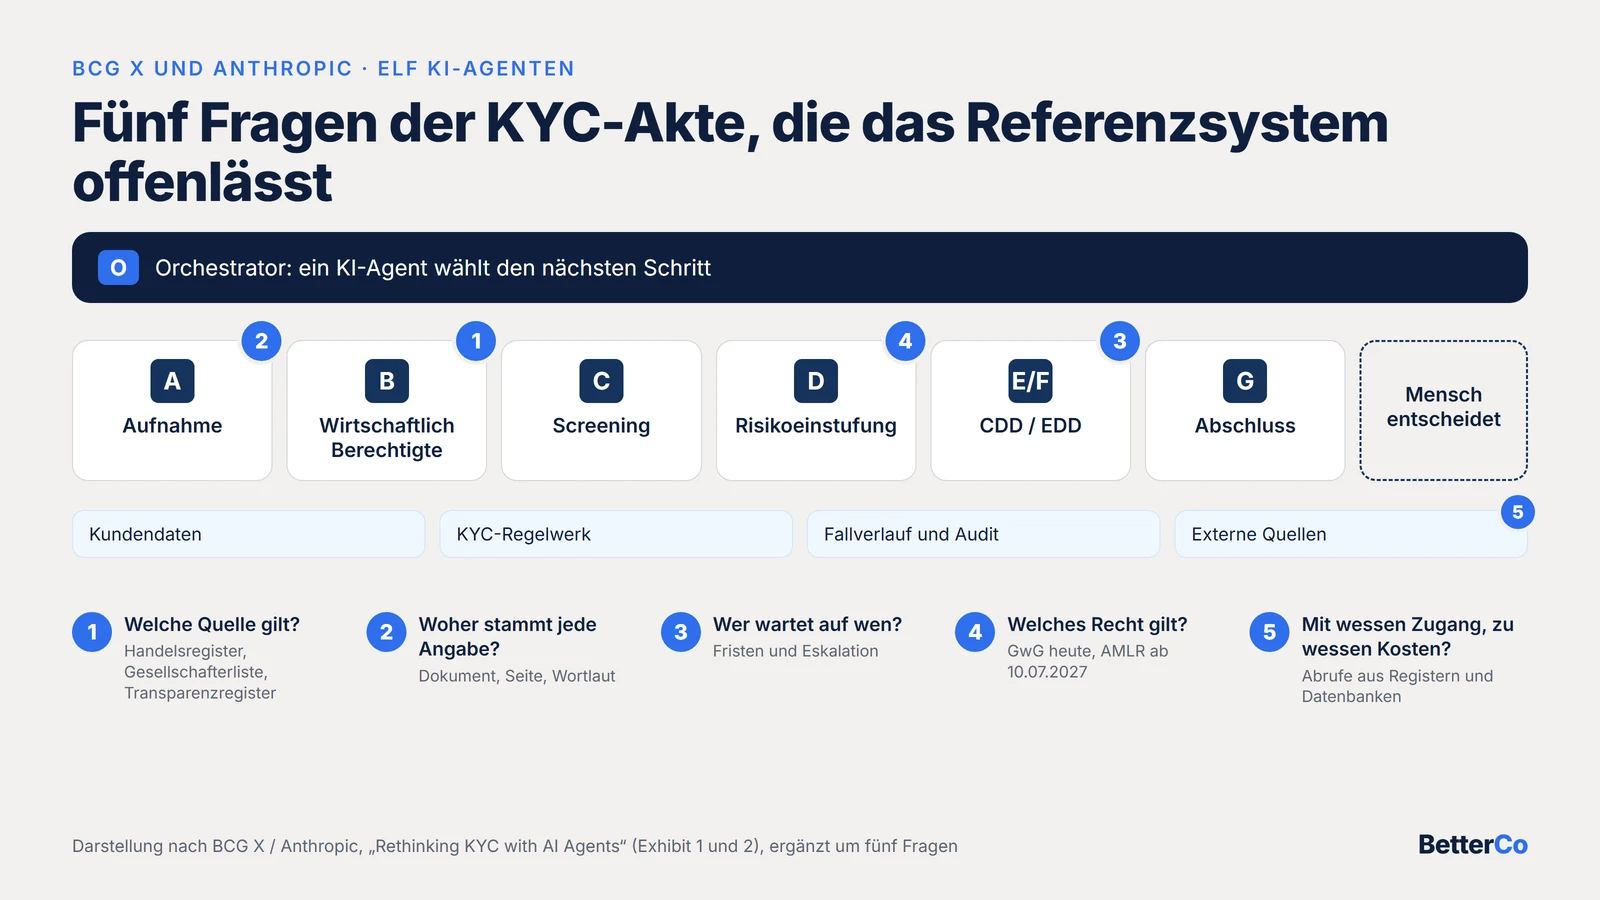 BCG und Anthropic lassen bei KYC-Agenten fünf relevante Fragen offen
-
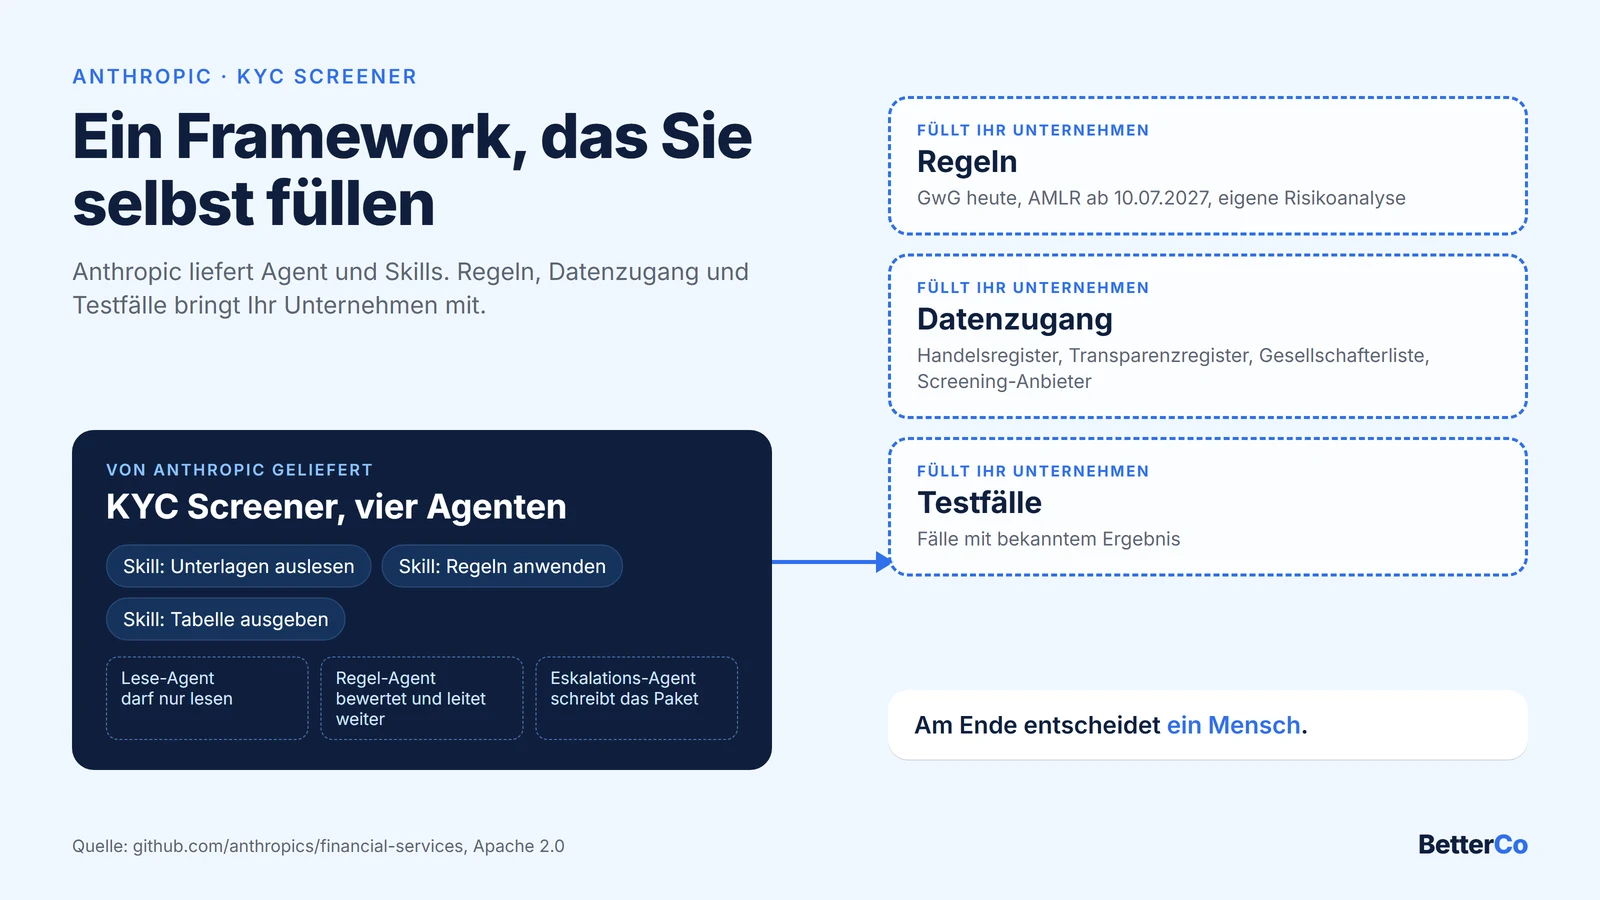 Was der KYC Screener von Anthropic für deutsche Verpflichtete leistet
-
 Mandanten-Onboarding per Autopilot – So geht's
-
 KYC und Datenschutz: Was Sie wissen sollten
-
 Künstliche Intelligenz im KYC-Prozess: Die Zukunft der Geldwäsche-Bekämpfung
-
 Kundenorientierung als Wettbewerbsvorteil – 5 Gründe warum es sich lohnt
-
 Wie wähle ich die richtige KYC-Plattform aus?
-
 In 4 einfachen Schritten den KYC-Prozess automatisieren
-
 Was ist KYC und warum ist es wichtig für meine Kanzlei?
-
 Geldwäscheprävention - Health-Check für Ihr Unternehmen
-
 Schnelleres Mandanten Onboarding – einfach umgesetzt
-
 Warum du als Verpflichteter KYC Software brauchst
-
 BetterCo: Interview mit Gründer Eckhard Ortwein
-
 Papierkram ist auch digital eine Herausforderung